Pensioni 2027: rivalutazione record del montante contributivo (6,33%)
Chi andrà in pensione nel 2027 potrà contare sulla rivalutazione del montante contributivo più alta da oltre trent’anni: +6,3359%. Un aumento che può compensare il taglio dei coefficienti di trasformazione, in calo per il biennio 2027-2028.
Come funziona? A chi conviene?
Perché la rivalutazione è così alta
Il tasso di capitalizzazione si basa sulla media del Pil nominale degli ultimi cinque anni. L’aumento si deve all’uscita dalla base di calcolo del 2020, l’anno della recessione provocata dal Covid-19. Senza quel dato negativo, la media sale in modo marcato.
Chi andrà in pensione nel 2027 potrà contare sulla rivalutazione del montante contributivo più alta da oltre trent’anni: +6,3359%. Un aumento che può compensare il taglio dei coefficienti di trasformazione, in calo per il biennio 2027-2028.
Rivalutazione del montante contributivo 2027: +6,3359%
Per chi lascerà il lavoro tra il 1° gennaio e il 31 dicembre 2027, il montante contributivo cresce di una percentuale che non si vedeva da oltre tre decenni. Il dato arriva dalla consueta nota dell’Istat, pubblicata sul sito del Ministero del Lavoro, con il tasso di capitalizzazione relativo al 2026, calcolato ai sensi della legge n. 335/1995.
Come funziona: il coefficiente di rivalutazione 1,063359
Il tasso medio annuo composto di variazione del Pil nominale nei cinque anni precedenti il 2026 è pari a 0,063359, quindi il coefficiente di rivalutazione è 1,063359. Si applica al montante maturato al 31 dicembre 2025 dai lavoratori iscritti alle gestioni obbligatorie dell’Inps con pensione in decorrenza nel 2027.Restano esclusi dalla rivalutazione i contributi versati nell’anno precedente la decorrenza (il 2026) e quelli dell’anno di pensionamento (il 2027). Un esempio concreto: un montante di 100.000 euro al 31 dicembre 2025 varrà 106.335 euro, con un incremento di 6.335 euro.
Pensione contributiva: a chi interessa la novità
La rivalutazione riguarda chi ha la pensione calcolata con il sistema contributivo, cioè:
- chi ha iniziato a versare contributi dal 1° gennaio 1996 in poi;
- chi aveva meno di 18 anni di contributi al 31 dicembre 1995, e quindi ha una parte consistente della pensione calcolata con questo metodo.
In questo sistema l’assegno è una percentuale dei contributi versati nell’intera vita lavorativa: il 33% della retribuzione per dipendenti e collaboratori, il 24 o 25% per gli autonomi. La somma dei contributi rivalutati ogni anno forma il montante.
Coefficienti di trasformazione 2027-2028 in leggero calo
Il montante si trasforma in pensione annua applicando i coefficienti di trasformazione, fissati per legge in base all’età di uscita, dai 57 ai 71 anni. Vengono rivisti ogni due anni e il Ministero ha appena comunicato i nuovi valori per il biennio 2027-2028, in lieve riduzione rispetto a quelli attuali.
Conviene rinviare la pensione?
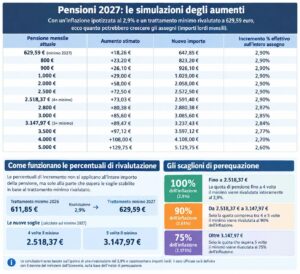
Per chi ha già maturato il diritto entro il 31 dicembre 2026, la novità può spingere a rimandare l’uscita. Anche tenendo conto dei nuovi coefficienti, aspettare anche solo un mese porta a un aumento di circa il 5% sulla quota contributiva dell’assegno. Uscendo entro dicembre, invece, si avrebbe solo la perequazione 2026, attesa intorno al +2,9%, che si applica per intero solo agli assegni lordi fino a 4 volte il minimo, cioè 2.447 euro al mese.
Per neutralizzare del tutto l’effetto del taglio dei coefficienti e incassare l’intero +6,33% sul montante bisogna rinviare il pensionamento da 6 a 9 mesi, a seconda dell’età anagrafica. Solo dopo questo periodo si applica un coefficiente pari a quello in vigore nel biennio 2025-2026.
Visitate il nostro sito web e scoprite tutte le novità!
www.centroservizipanvini.it